El paquete de 21 medidas impulsado tras el caso de Maricarmen Abascal y el rechazo del Congreso llega en vísperas del 29-N con la obligación de someterse al examen de la Diputación Permanente, donde el texto de Sumar carece de apoyos garantizados.
Lee tambien: El nuevo decreto de vivienda obliga al Estado y a las CCAA a pagar los impagos de alquiler a las familias vulnerables
MADRID — El Boletín Oficial del Estado (BOE) ha publicado este miércoles la nueva edición de los dos reales decretos-leyes en materia de vivienda aprobados por el Consejo de Ministros. A diferencia de la tramitación de la semana pasada, ambas normas han sido difundidas de forma simultánea, estableciendo un calendario de implantación escalonado: la primera norma, que concentra la mayor parte del paquete regulatorio y las medidas de financiación, entrará en vigor este jueves 8 de octubre, mientras que la segunda, centrada en la prórroga extraordinaria de los contratos de arrendamiento, diferirá su aplicación hasta el próximo 15 de noviembre.
El reenvío del paquete legislativo por parte del Gobierno de coalición se produce tras la derogación del texto original en el Congreso de los Diputados y la posterior disolución de las Cortes para la convocatoria de elecciones generales el 29 de noviembre. Al estar el Parlamento disuelto, la convalidación o derogación de ambos textos quedará en manos de la Diputación Permanente. En este escenario, el primer decreto —de 99 páginas y con ajustes diseñados para sumar al PNV— cuenta con perspectivas favorables para salir adelante, mientras que el segundo —promovido por Sumar y el Sindicato de Inquilinas— afronta un futuro incierto ante la falta de apoyos parlamentarios suficientes.
Lee tambien: El parque de alquiler pierde 400.000 viviendas desde 2018 y Barcelona destruye más del 82% de su oferta residencial
Te interesa



Financiación a interés cero, freno a compras especulativas y régimen de desahucios
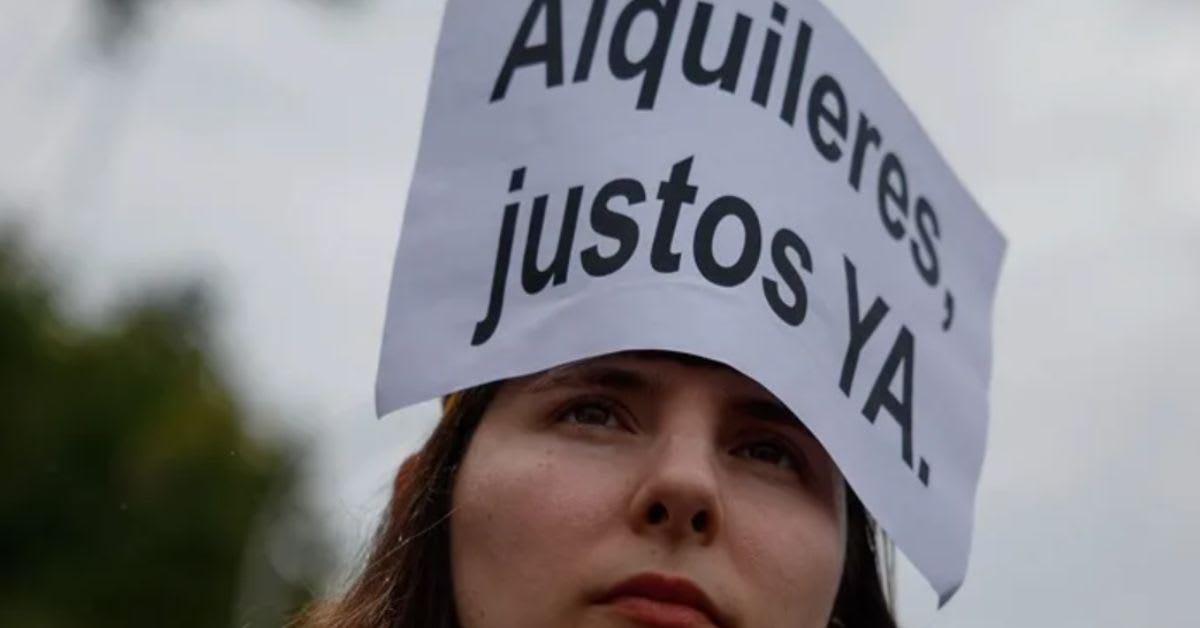
El primer decreto-ley recoge un bloque de 21 medidas destinadas a intervenir en el mercado residencial y dar respuesta al clima de protesta social agudizado tras el desahucio de la octogenaria Maricarmen Abascal. Entre sus disposiciones principales destaca una línea de avales y créditos públicos dotada con 10.000 millones de euros a través del programa Tu Casa, que ofrecerá préstamos sin interés de hasta 50.000 euros para la adquisición de la primera vivienda por parte de particulares.
En el ámbito del mercado inversor, la norma endurece la regulación sobre la compra de inmuebles por parte de «fondos buitre», grandes tenedores y sus filiales, ampliando las restricciones sobre la adquisición de activos a precio de saldo hasta el año 2030. Asimismo, se fijan modificaciones fiscales de calado, como la aplicación de un tipo de IVA del 10 % a las viviendas de uso turístico y la revisión del régimen tributario de las Socimi respecto a los beneficios no distribuidos procedentes del arrendamiento residencial.
En materia de vulnerabilidad habitacional, el texto establece la suspensión de los procedimientos de desahucio para hogares sin alternativa habitacional hasta el 31 de diciembre de 2030. Además, se dictamina que en los procesos de lanzamiento por impago de alquiler donde la familia carezca de recursos, la Administración asumirá el pago de las deudas pendientas y las costas judiciales, habilitando de manera paralela una prórroga extraordinaria de los contratos de arrendamiento habitual hasta 2028.
Aplicación diferida y régimen de indemnizaciones para los alquileres
Por su parte, el segundo real decreto-ley proyecta un régimen de prórrogas automáticas para los contratos vigentes, aunque su efectividad queda condicionada a un periodo transitorio con entrada en vigor fijada para el 15 de noviembre. La norma aclara que el nuevo marco regulatorio no afectará con carácter retroactivo a las notificaciones de no renovación emitidas con anterioridad a su publicación, las cuales mantendrán su plena validez jurídica sin generar derecho a indemnización.
Para las extinciones de contrato comunicadas tras la entrada en vigor del decreto, el arrendador que decida no prorrogar la relación contractual y cumpla con el plazo legal de preaviso de cuatro meses se verá obligado a indemnizar al inquilino. La cuantía del resarcimiento se fijará en un importe equivalente a 12 mensualidades —calculadas en base al índice estatal de referencia de precios de alquiler— o, en su defecto, en una mensualidad por cada año que el arrendatario haya residido efectivamente en el inmueble.