El Barómetro ‘Food 2026’ de Enred refleja el creciente impacto de los precios de la cesta de la compra en los presupuestos familiares, a pesar de que la inflación alimentaria se sitúa en el entorno del 2%.
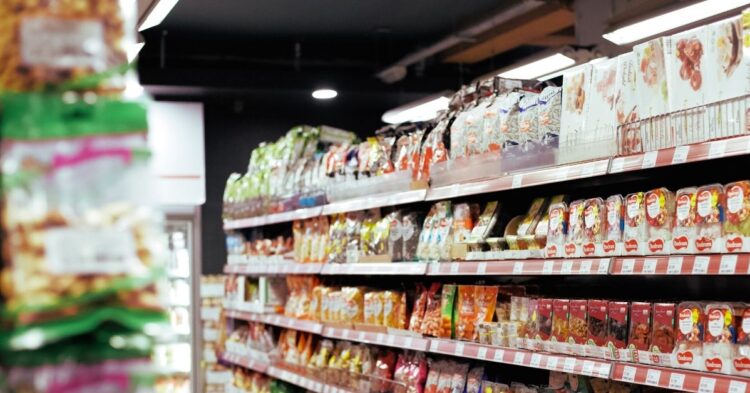
El presupuesto de los hogares españoles continúa acusando el impacto acumulado del coste de la vida. A pesar de que la tasa de inflación de los alimentos se ha situado en el entorno del 2% durante la segunda mitad de este año, la presión sobre las economías domésticas no remite. De acuerdo con las conclusiones del Barómetro ‘Food 2026’ elaborado por Enred, en colaboración con Hostelería de España y la Fundación Española de Nutrición, uno de cada cuatro españoles destina ya más del 30% de sus ingresos mensuales a la adquisición de alimentos.
Lee tambien: Los españoles necesitan más de 15 años de ahorro para la entrada de un piso
El estudio pone de manifiesto una rigidez estructural en las cuentas de los consumidores, dado que únicamente el 23% de la población se encuentra en disposición de reducir esta proporción de gasto. Paralelamente, se produce una paradoja económica en la estructura del consumo nacional: mientras que la inflación persistente sigue mermando el poder adquisitivo de las familias y aumentando la cuantía monetaria dedicada a la cesta de la compra, este mayor desembolso financiero no se traduce en un incremento real del volumen de alimentos consumidos.
Amenaza de nuevas subidas por el encarecimiento de los costes agrarios
Las perspectivas a corto y medio plazo para la cadena alimentaria mantienen señales de incertidumbre. El ‘Informe Sectorial Agroalimentario’, elaborado por CaixaBank Research, advierte sobre la existencia de riesgos latentes que podrían desencadenar nuevos repuntes en el precio final de la comida. Aunque hasta el mes de agosto el 60% de las partidas alimentarias ha registrado un crecimiento inferior al 2%, el centro de estudios de la entidad financiera señala la presión que soportan los productores primarios.
Lee tambien: Cuatro de cada cinco empresas no han reestructurado sus equipos para integrar la IA
El origen de este riesgo se localiza en el alza continua de los costes de producción que afrontan los agricultores, impulsados principalmente por el encarecimiento de los combustibles y los fertilizantes, a lo que se suma el reciente repunte detectado en los alimentos sin elaborar. Atendiendo a las cifras oficiales del Ministerio de Agricultura correspondientes al mes de abril, el precio del gasóleo agrícola experimentó un incremento del 27%, mientras que los fertilizantes registraron un alza del 19,5%.
Frente a esta coyuntura inestable, el comportamiento del consumidor español está atravesando una fase de adaptación. Pedro Álvarez, economista de CaixaBank Research y coautor del informe sectorial, apunta hacia «una tendencia a la moderación del gasto» y a la adopción de modificaciones en la composición de la compra. Los analistas del centro de estudios identifican una doble pauta de conducta: por un lado, la contención del gasto ante el encarecimiento de los productos y, por otro, la adopción de cambios estructurales en las rutinas alimentarias.
Te interesa

Esta reorganización de la cesta beneficia a productos catalogados como saludables, nutritivos y asequibles. Es el caso de los huevos, cuyo consumo se ha incrementado alrededor de un 2% entre 2024 y 2026. Por el contrario, se constatan retrocesos en partidas de mayor coste relativo, como el pescado, las frutas frescas, las hortalizas y los productos lácteos.
En contraste, la demanda de aceite de oliva se ha disparado casi un 10%, impulsada por la notable reducción de sus precios durante los últimos meses. Asimismo, se refuerza la adquisición de platos preparados para optimizar el tiempo, mientras que el consumo de carne y de pan experimenta repuntes cercanos al 2%.
Cambio climático y tensiones comerciales merman el superávit exterior
El análisis de CaixaBank Research identifica tres focos principales de tensión capaces de dificultar la producción y distribución de alimentos: el impacto del cambio climático, las distorsiones en el comercio internacional y la propia inflación alimentaria. En el ámbito meteorológico, los eventos climáticos adversos, tales como sequías prolongadas o precipitaciones intensas, continúan condicionando el campo español.
Según datos de la entidad aseguradora Agroseguro citados por Álvarez, los episodios climáticos extremos afectaron a un total de 1,2 millones de hectáreas en el año 2025. Durante la primera mitad del año en curso, los desembolsos ejecutados en indemnizaciones por este tipo de contingencias —principalmente derivadas del pedrisco— han alcanzado los 374 millones de euros.
En el plano del comercio internacional, factores de inestabilidad geopolítica como las tensiones en el Estrecho de Ormuz y la proliferación de trabas proteccionistas están penalizando los intercambios exteriores. Durante el primer semestre del año, las exportaciones agroalimentarias españolas han descendido un 1,4%, al tiempo que las importaciones se han elevado un 2,3%. Como consecuencia de esta evolución, el superávit comercial del sector se ha situado en 10.331 millones de euros, lo que representa una contracción del 11% en comparación con el ejercicio anterior.
El debilitamiento de las ventas exteriores se concentra en mercados estratégicos de fuera de la Unión Europea. Las exportaciones destinadas a China han descendido cerca de un 0,6% en el primer semestre, mientras que las dirigidas a Estados Unidos han caído casi un 0,4%. Esta contracción afecta de manera directa a la industria de aceites, conservas y hortalizas, con especial incidencia en las provincias andaluzas de Sevilla y Málaga, las catalanas de Barcelona y Tarragona, así como en la Comunidad de Madrid y La Rioja.
Asimismo, los envíos a Marruecos han descendido casi un 0,2% y las ventas a Reino Unido han retrocedido un 0,1%. Por el contrario, los intercambios dentro del mercado comunitario muestran un tono positivo, con incrementos en las ventas a Alemania (0,4%), Suecia (0,2%), Países Bajos, Francia y Suiza. Por categorías de productos, destaca la caída de las carnes, cuya contribución a las exportaciones se ha reducido casi un 2%, seguida de las conservas vegetales y de frutas, que restan medio punto porcentual. En el extremo opuesto, las hortalizas y las frutas mantienen una evolución favorable, con aportaciones positivas del 1% y del 0,5%, respectivamente.