La medida estrella en materia de vivienda de los populares para las elecciones del 29-N busca paliar la falta de ahorros previos para hacer frente a la entrada de un inmueble.
Te interesa


Lee tambien: Ada Colau propone una ley de expropiación a los fondos buitre para incorporar 100.000 viviendas al parque público
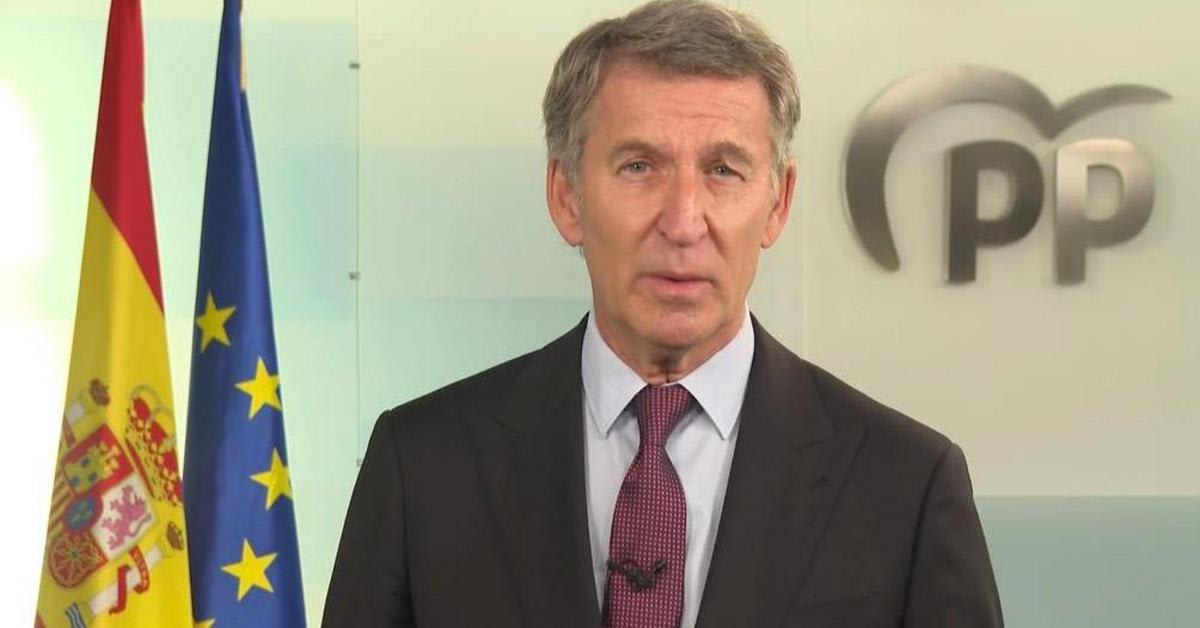
El Partido Popular ha anunciado que, en caso de llegar al Gobierno, ampliará hasta los 50 años de edad el acceso al aval público destinado a sufragar la entrada de la primera vivienda. Esta iniciativa modifica los límites habituales de este tipo de ayudas —enfocadas tradicionalmente en los tramos más jóvenes— para permitir que los ciudadanos de mediana edad con dificultades para acumular capital inicial puedan acceder a la financiación hipotecaria.
Las noticias de Ceuta, cada mañana a las 7:30
Lo más leído, la farmacia de guardia, el tiempo y el estado del Estrecho en tu correo. Gratis.
La propuesta se sitúa como uno de los ejes centrales de la estrategia económica y social de la formación de cara a la cita electoral del próximo 29 de noviembre.
Lee tambien: El Frente Amplio propone un nuevo impuesto a las grandes fortunas para recaudar más de 10.000 millones de euros
Claves principales de la medida
| Aspecto clave | Detalle de la propuesta |
| Objetivo principal | Reducir el gran obstáculo que supone reunir el 20% de entrada que exigen habitualmente los bancos al conceder una hipoteca. |
| Ampliación del tramo de edad | Eleva el tope hasta los 50 años, abarcando a colectivos que quedan fuera de los programas centrados estrictamente en la juventud. |
| Naturaleza del mecanismo | Consiste en un aval público (garantía ante la entidad financiera), no en una subvención a fondo perdido; el beneficiario mantiene la obligación íntegra de devolver el préstamo y cumplir con la solvencia requerida. |
| Condicionante político | Su efectiva puesta en marcha queda supeditada a una victoria electoral del PP y a la posterior tramitación y aprobación de la normativa específica. |
Retos y condiciones financieras
Aunque la propuesta busca ensanchar el abanico de potenciales compradores en un mercado tensionado, desde los análisis sectoriales se recuerda que la medida no exime de los filtros habituales de riesgo bancario. Los futuros compradores de entre 40 y 50 años deberán seguir demostrando solvencia laboral y económica para asumir las cuotas mensuales resultantes, en un escenario donde los detalles concretos sobre los límites de ingresos o los topes en los precios de los inmuebles aún están por perfilar.