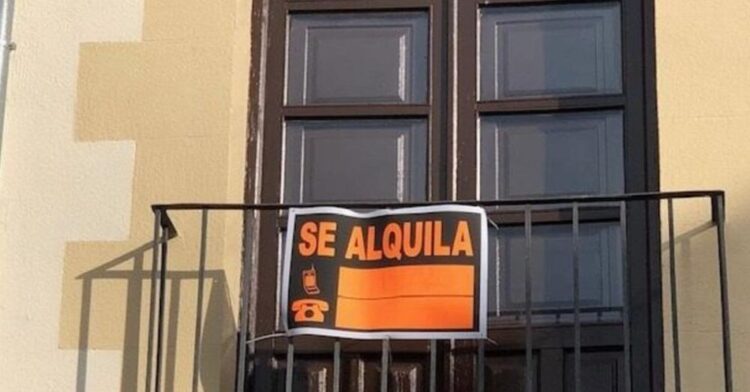
MADRID — El mercado del alquiler en España continúa acumulando tensiones estructurales. A la ya crónica falta de oferta de vivienda disponible se suma ahora el impacto directo del encarecimiento y la gestión de los seguros de impago, un factor que, según advierten los analistas económicos y las agencias del sector inmobiliario, está presionando los precios al alza de manera significativa.
Lee tambien: El coste de la vivienda arrastra a la pobreza a 770.000 trabajadores en España tras pagar su alquiler o hipoteca
Ante la incertidumbre jurídica, la morosidad y las dificultades en los procesos de desahucio, la contratación de pólizas de protección frente al impago se ha convertido prácticamente en un requisito indispensable para los arrendadores antes de firmar un nuevo contrato. Sin embargo, el coste de estas primas —que varían en función de la renta y las coberturas— repercute directamente en los costes fijos de poner una vivienda en el mercado.
Las noticias de Ceuta, cada mañana a las 7:30
Lo más leído, la farmacia de guardia, el tiempo y el estado del Estrecho en tu correo. Gratis.
El traslado del coste al precio final
Aunque la normativa y los tribunales han fijado diversos criterios sobre cómo deben gestionarse estas garantías suplementarias y si es viable o no repercutirlas de forma directa o indirecta, en la práctica el propietario suele internalizar este gasto. Ante la obligación o la necesidad de proteger sus ingresos mensuales, muchos arrendadores optan por elevar el importe de la renta inicial del alquiler para compensar el sobrecoste de la póliza.
Lee tambien: El Gobierno lanza una calculadora para saber cuánto puede subir tu alquiler
Esta dinámica alimenta una pescadilla que se muerde la cola: mientras los pequeños propietarios buscan cubrirse ante posibles impagos, el incremento resultante en las mensualidades dificulta aún más el acceso a la vivienda, especialmente para los jóvenes y los hogares con rentas medias y bajas.
Un mercado cada vez más restrictivo para el inquilino
Además del factor económico, las aseguradoras y los caseros aplican filtros cada vez más estrictos a los candidatos, exigiendo que la cuota del alquiler no supere un porcentaje determinado de los ingresos netos (habitualmente fijado en torno al 30%).
El endurecimiento de estos requisitos de solvencia, unido a la necesidad de blindar las operaciones con seguros de impago cada vez más caros, dibuja un escenario de mayor exclusión en las grandes ciudades y zonas tensionadas, donde la oferta sigue sin dar abasto frente a la creciente demanda de vivienda en régimen de alquiler.